מס שבח דירה שנייה 2026: חישוב, ליניארי מוטב ופטורים
בקצרה: מי שמוכר דירה כשיש לו (או לבן הזוג ולילדים מתחת ל-18) דירת מגורים נוספת, לא זכאי בדרך כלל לפטור דירה יחידה, ומשלם עד 25% מהשבח הריאלי לפי חוק מיסוי מקרקעין. אם הדירה היא דירת מגורים מזכה שנרכשה לפני 1.1.2014, השבח הריאלי שנצבר עד אותו יום פטור (חישוב ליניארי מוטב, סעיף 48א(ב2)), והמס חל רק על התקופה שאחריו. בכמה מצבים החוק מתייחס לדירה שנייה כאילו היתה יחידה: דירה חלופית שנרכשה בתוך 24 חודשים, חלק של עד שליש, ודירה שהתקבלה בירושה.
״דירה שנייה״ היא לא סוג של דירה אלא מצב של המוכר ביום המכירה. אותה דירה בדיוק יכולה להיות פטורה ממס אצל מוכר אחד וחייבת אצל אחר, לפי מה שעוד רשום על שמו ועל שם התא המשפחתי. עו״ד חיים פרטוש ממליץ בסרטונים שלו להתחיל כל מכירה מ״תחשיב חשיפה״: מחשבים את המס המקסימלי, מפחיתים ממנו את מה שהחוק מאפשר, ובודקים אם המכירה כלכלית. לדבריו, אם היא לא, ״זה לא הזמן למכור״. אצל בעלי שתי דירות התחשיב הזה חשוב במיוחד, כי סדר המכירות ותזמונן משנים את התוצאה.
עודכן ב-4.11.2026. נבדק ונכתב עבור משרד עו״ד חיים פרטוש, לפי נוסח החוק והוראות הביצוע של רשות המסים לשנת 2026.
כמה מס שבח משלמים על דירה שנייה?
השיעור ליחיד הוא עד 25% מהשבח הריאלי (סעיף 48א(ב)(1)): ההפרש בין שווי המכירה לשווי הרכישה, בניכוי הוצאות מוכרות, ואחרי הפרדת החלק שנובע מעליית המדד. בפועל, השיעור האפקטיבי תלוי מאוד במועד הרכישה:
| מתי נקנתה הדירה | מה קורה לשבח | הסעיף |
|---|---|---|
| אחרי 1.1.2014 | כל השבח הריאלי חייב, עד 25% | 48א(ב)(1) |
| לפני 1.1.2014, דירת מגורים מזכה | השבח הריאלי עד 1.1.2014 פטור; על היתרה עד 25%. החלוקה לפי ימים, עם טופס 7914 | 48א(ב2) |
| לפני 7.11.2001, נכס שלא זכאי לליניארי מוטב | השבח עד 7.11.2001 חייב בשיעור הגבוה ביותר שבסעיף 121 לפקודה | 48א(ב1) |
| לפני 1.1.2012, נכס שלא זכאי לליניארי מוטב | השבח הריאלי שנצבר בין 7.11.2001 ל-31.12.2011 חייב בשיעור של עד 20% | 48א(ב1) |
״דירת מגורים מזכה״ היא דירה ששימשה בעיקרה למגורים בארבע השנים שקדמו למכירה, או בארבע חמישיות מתקופת השבח (סעיף 49). דירה שהושכרה למגורים עומדת בדרך כלל בתנאי הזה.
דוגמה מפושטת (להמחשה): דירה להשקעה שנקנתה ב-1.1.2010 ונמכרת ב-1.1.2026, כשלמוכר יש דירה נוספת. נניח שהשבח הריאלי, אחרי ניכוי הוצאות והפרדת האינפלציה, הוא 800,000 ש״ח. הדירה הוחזקה 16 שנה, מהן 4 לפני 1.1.2014. רבע מהשבח (200,000 ש״ח) פטור, ועל 600,000 ש״ח משלמים 25%: 150,000 ש״ח. בלי החישוב הליניארי המוטב המס היה 200,000 ש״ח. אם הדירה הושכרה, צריך לבדוק גם פחת, שמגדיל את השבח: ראו חישוב פחת במכירת דירה. את החישוב עם הנתונים שלכם אפשר להריץ במחשבון מס שבח: תחשיב חשיפה.
מתי דירה שנייה נחשבת דירה יחידה? תרשים החלטה
| המצב שלכם | מה החוק אומר | הסעיף |
|---|---|---|
| קניתם דירה חדשה ועכשיו מוכרים את הישנה | הישנה נחשבת יחידה אם החדשה ״נרכשה כתחליף״ ב-24 החודשים שקדמו למכירה (18 חודשים לרוכשים 1.6.2023-31.5.2025), עם הארכת המלחמה לפי הוראת ביצוע 2/2026 | 49ג(1) |
| הדירה הנוספת היא רק חלק | חלק של עד שליש לא נספר, ובדירה שהתקבלה בירושה עד מחצית | 49ג(3) |
| הדירה הנוספת היא ירושה ממוריש שהיתה לו דירה אחת | היא לא נספרת, אם אתם בן זוג, צאצא או בן זוג של צאצא של המוריש | 49ג(4) |
| הדירה שאתם מוכרים היא דירה שירשתם | פטור ירושה, בלי קשר לדירות שלכם | 49ב(5) |
| יש לכם בדיוק שתי דירות זולות ואתם מחליפים אותן בדירה אחת | פטור חד פעמי, אם שווי שתיהן יחד עד 2,252,000 ש״ח (2025-2027), השנייה נמכרת בפטור בתוך 12 חודשים מהראשונה, וקונים דירה חלופית בשווי של שלושה רבעים לפחות משווי שתיהן | 49ה |
| אף אחד מאלה | אין פטור מלא; בודקים ליניארי מוטב, ניכוי הוצאות ופריסה | 48א |
אפשר לעבור על המסלולים בבדיקת הפטור ממס שבח. על משפרי דיור בהרחבה: מכירת דירה שנייה בתוך התקופה שבחוק וסימולטור משפרי דיור. על דירה שהתקבלה בירושה: מס שבח על דירה בירושה.
סדר המכירה משנה את המס
למי שיש שתי דירות ומתכנן למכור את שתיהן, או למכור אחת ולהישאר עם השנייה, השאלה היא לא רק ״כמה מס״ אלא ״באיזה סדר״. כמה עקרונות שתחשיב חשיפה בודק:
- אחרי שמכרתם דירה אחת, השנייה עשויה להפוך ליחידה. אז היא יכולה לזכות בפטור דירה יחידה במכירה מאוחרת יותר, אם מתקיימים תנאיו, כולל 18 חודשי בעלות ותקרת 5,008,000 ש״ח.
- את הדירה שהמס עליה נמוך יחסית כדאי לבחון למכירה ראשונה, למשל דירה שנקנתה לפני 2014 ונהנית מחישוב ליניארי מוטב, ולהשאיר לפטור את הדירה שבה השבח גבוה.
- הפטור לפי 49ב(2) לא חל פעמיים ב-18 חודשים. מי שמכר דירה בפטור הזה לא יוכל להשתמש בו שוב ב-18 החודשים שאחרי.
- הצד השני של העסקה: אם אתם גם קונים, דירה נוספת חייבת במס רכישה של 8% עד 6,055,070 ש״ח ו-10% מעל לפי הוראת השעה, שבתוקף עד 31.12.2026, ובשל פיזור הכנסת צפויה להימשך עד כ-10.2.2027. מה יחול לאחר מכן טרם הוכרע. ראו איך לא לשלם מס רכישה על דירה שנייה ומתי דירה נחשבת דירה שנייה.
אין סדר אחד שנכון לכולם. זה תלוי במועדי הרכישה, בשווי, בהוצאות ובתוכניות שלכם, ולכן כדאי לבדוק את התרחישים עם עורך דין שעוסק במיסוי מקרקעין לפני שחותמים על הראשונה.
עוד דרכים חוקיות להקטין את המס
- ניכוי הוצאות (סעיף 39): מס רכישה ששולם, שכר טרחת עורך דין ותיווך בקנייה ובמכירה, שמאות, שיפוץ שהשביח והיטל השבחה. בסרטון שלו על מס שבח עו״ד פרטוש מזכיר שהוצאות כאלה נכנסות לחישוב, ולכן שומרים קבלות.
- פריסה: לפי סעיף 48א(ה) תושב ישראל יכול לבקש פריסה על עד ארבע שנות מס, בטופס 7003, בכפוף להגשת דוחות שנתיים. משתלם בעיקר כשההכנסה בשנים האלה נמוכה. ראו פריסת מס שבח.
- זכויות בנייה: בדירה עם זכויות שלא נוצלו, החלק המיוחס להן מחושב בנפרד (סעיף 49ז). כדאי לתכנן את החלוקה לפני החוזה.
- מתנה לילדים במקום מכירה: אפשרי, אבל בסרטון שלו על מתנה לילדים עו״ד פרטוש מונה מלכודות: תקופות צינון שאם לא עומדים בהן הפטור ממס שבח במכירה הבאה אובד (סעיף 49ו), פגיעה בזכאות של הילד לתוכניות דיור ממשלתיות ולמדרגות דירה יחידה, ועיקולים של נושים. ראו דירה במתנה.
סקירה רחבה יותר: כל האסטרטגיות החוקיות לחיסכון במס שבח.
מס יסף במכירת דירה שנייה יקרה
בשנת המס 2026 חל מס יסף של 3% על הכנסה חייבת מעל 721,560 ש״ח בשנה, ועוד 2% על הכנסה ממקורות הוניים מעל הסף. במכירת דירה, השבח הריאלי נכנס לחישוב הזה רק אם שווי המכירה עולה על 5,385,285 ש״ח (תקף 16.1.2025 עד 15.1.2028, סעיף 121ב(ה) לפקודה). בעסקאות בסכומים האלה, פריסה ותזמון יכולים להשפיע גם על המס הנוסף.
דיווח ומועדים
ההצהרה מוגשת בתוך 30 יום מיום המכירה (סעיף 73), בטופס 7002 עם שומה עצמית (טופס 2990), ובחישוב ליניארי מוטב גם עם טופס 7914. אי-הגשה בזמן עולה 310 ש״ח לכל שבועיים של פיגור (16.1.2026 עד 15.1.2027). הרוכש מעביר בדרך כלל חלק מהתמורה כמקדמה על חשבון המס. ראו מדריך טפסי רשות המסים, תשלום מקדמות מס שבח ומס שבח 2026: המדריך המלא.
מי כתב
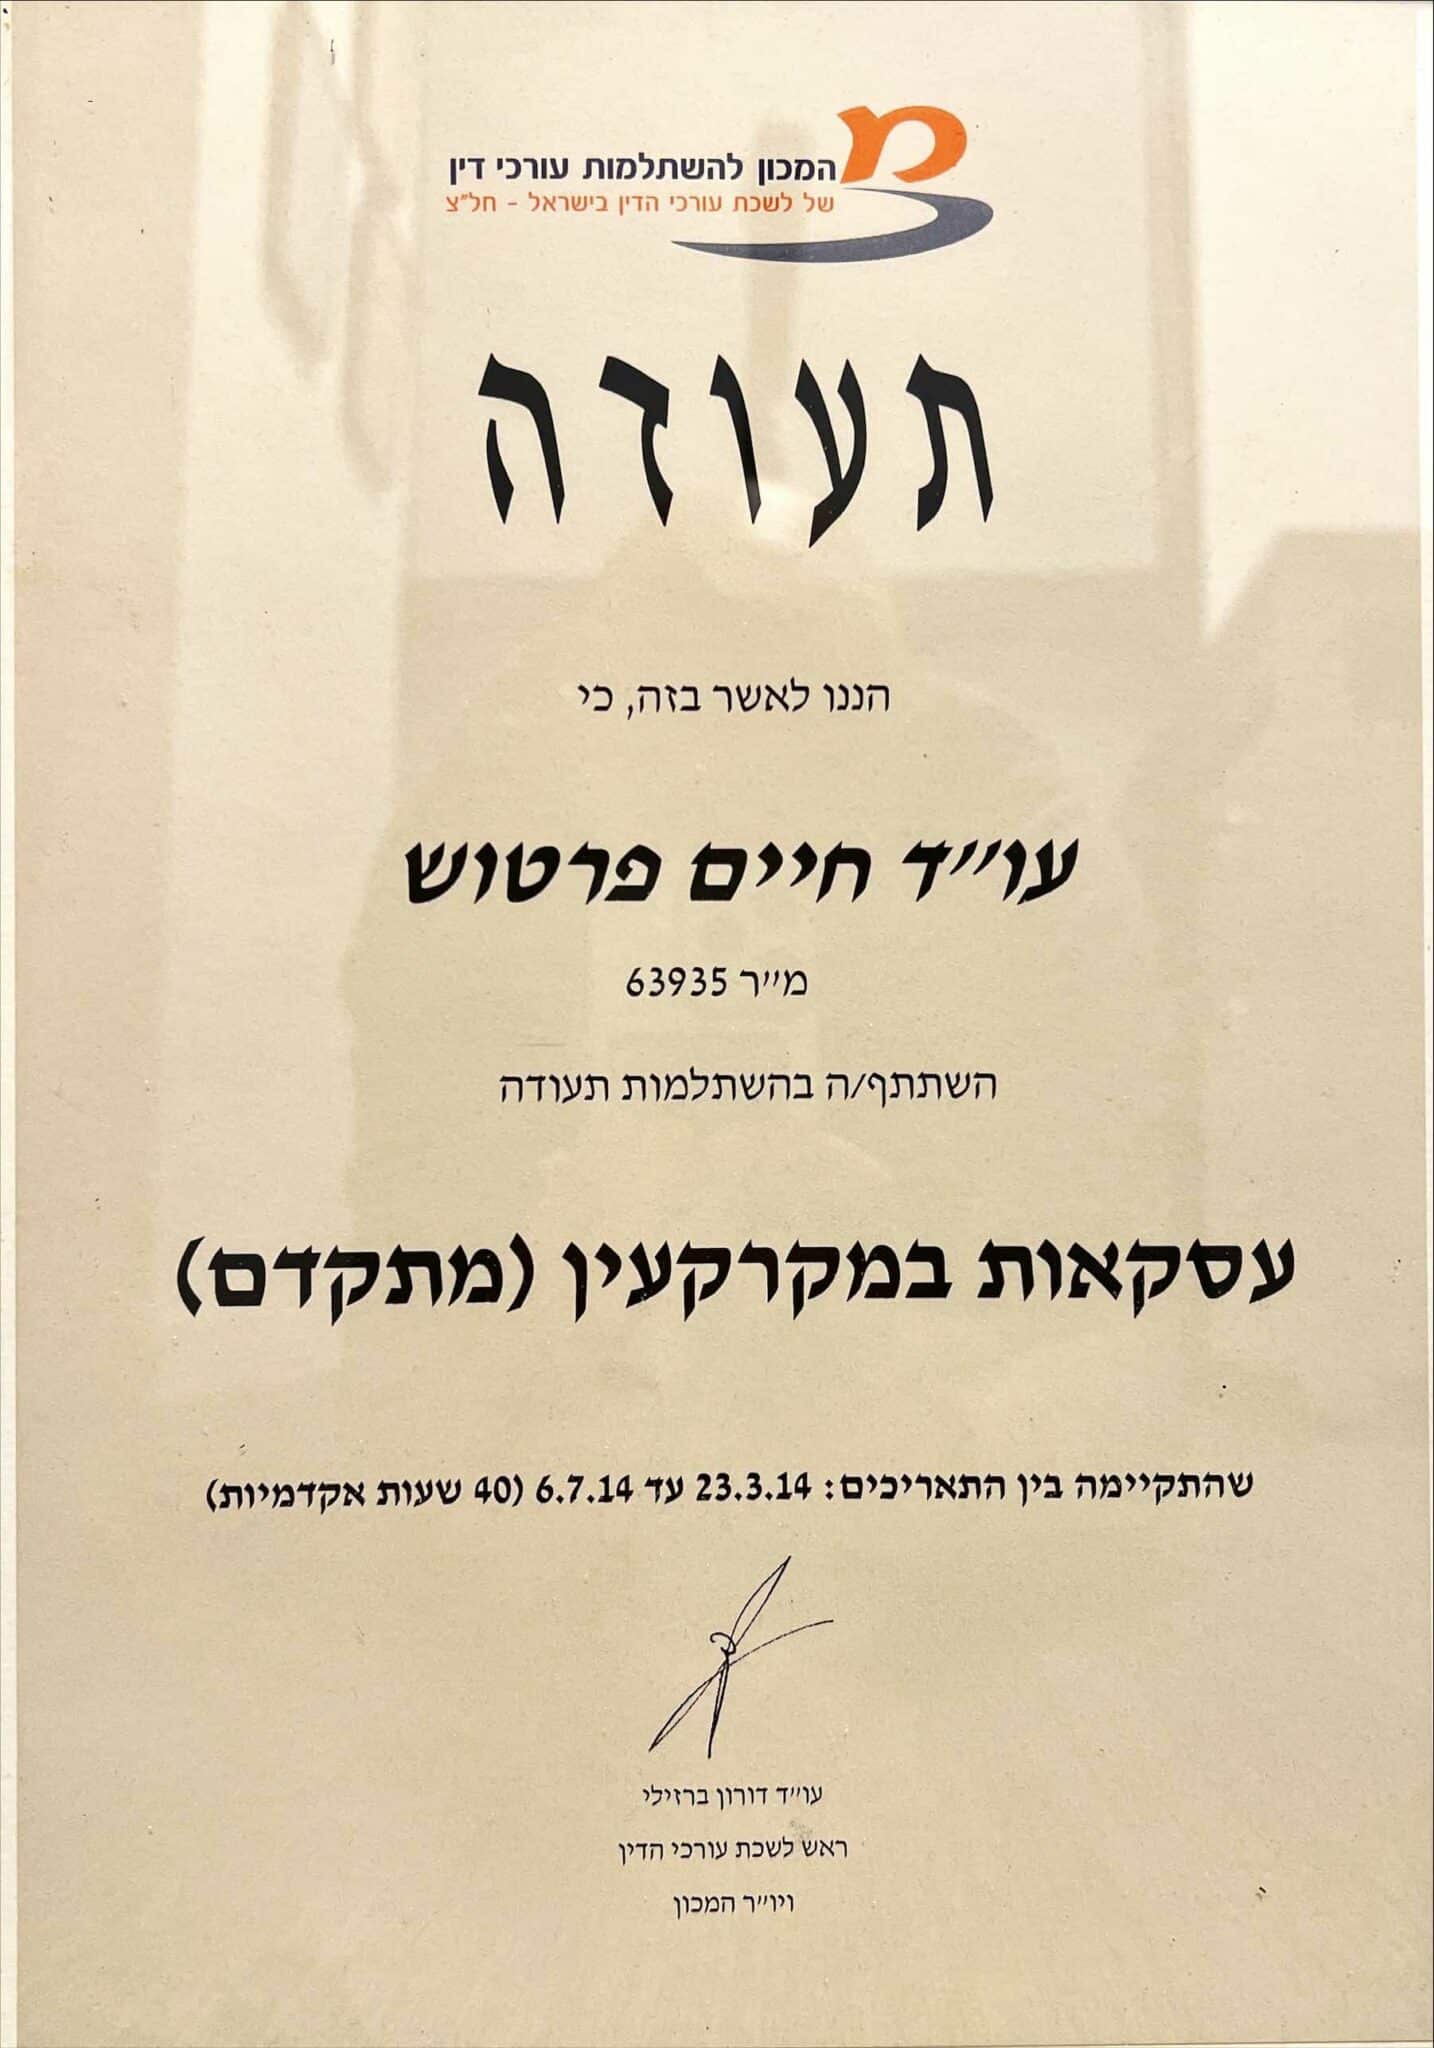
עו״ד חיים פרטוש, חבר בלשכת עורכי הדין מאז 2012 (מ״ר 63935), עוסק במיסוי מקרקעין ובעסקאות נדל״ן, והתראיין ברדיו קול נשר על תכנון מס בעסקאות נדל״ן. המשרד הוא משרד בוטיק שעוסק רק בנדל״ן, ומדורג 5.0 ב-31 ביקורות בגוגל.
להמשך
- מחשבון מס שבח 2026: תחשיב חשיפה
- בדיקת פטור ממס שבח
- סימולטור משפרי דיור
- מס שבח על דירה ראשונה (יחידה)
- מכירת דירה 2026: המדריך המלא למוכר
יש לכם שתי דירות ואתם שוקלים למכור?
תחשיב חשיפה לכל אחד מהתרחישים, לפני שחותמים על הראשונה, מראה כמה יישאר ביד ובאיזה סדר. עו״ד חיים פרטוש מקבל במשרדים בתל אביב וברחובות, בתיאום מראש. צרו קשר.
מקורות
- ויקיטקסט: נוסח חוק מיסוי מקרקעין (שבח ורכישה), סעיפים 39, 48א, 49, 49ב, 49ג, 49ה, 49ז, 73
- רשות המסים, הוראת ביצוע 1/2026: סכומי 49ה ו-121ב(ה), מדרגות מס רכישה לדירה נוספת, קנסות
- רשות המסים, הוראת ביצוע 2/2026: תקופות דירה חלופית והארכה בגין המלחמה
- כל זכות: פטור ממס שבח במכירת דירה יחידה (התא המשפחתי; עודכן 26.7.2026)
- gov.il: טופס 7914, מכירת דירת מגורים מזכה חייבת בליניאריות מוטבת
- gov.il: טופס 7003, בקשה לפריסת מס שבח לעד ארבע שנים
- gov.il: טופס 7000, הצהרה על מכירת ורכישת נכס מקרקעין (30 יום, טופס 7002)
- רשות המסים, לוח ניכויים חודשיים 2026: מס נוסף על הכנסות גבוהות
- ויקיטקסט: חוק יסוד: הכנסת, סעיף 38 (הארכת חיקוקים עם פיזור הכנסת)
- עו״ד חיים פרטוש, סרטון ״כל מה שכדאי לדעת על מס שבח״ (יוטיוב)
- עו״ד חיים פרטוש, סרטון ״נותנים דירה במתנה לילדים? היזהרו מהמלכודות האלה״ (יוטיוב)
- עו״ד חיים פרטוש, סרטון ״מכירת דירה״ (יוטיוב)
שאלות נפוצות
זקוקים לליווי משפטי?
עו״ד חיים פרטוש - פעיל בתחום המקרקעין מאז 2012.
עו״ד חיים פרטוש – משרד עורכי דין המתמחה בנדל״ן ומקרקעין, עם ניסיון מאז 2012 בליווי לקוחות פרטיים, משפחות ויזמים.
קראו עוד על המשרד ←
לשיחת ייעוץ עם עו״ד עו״ד חיים פרטוש בנושאי נדל״ן ומקרקעין
077-805-4838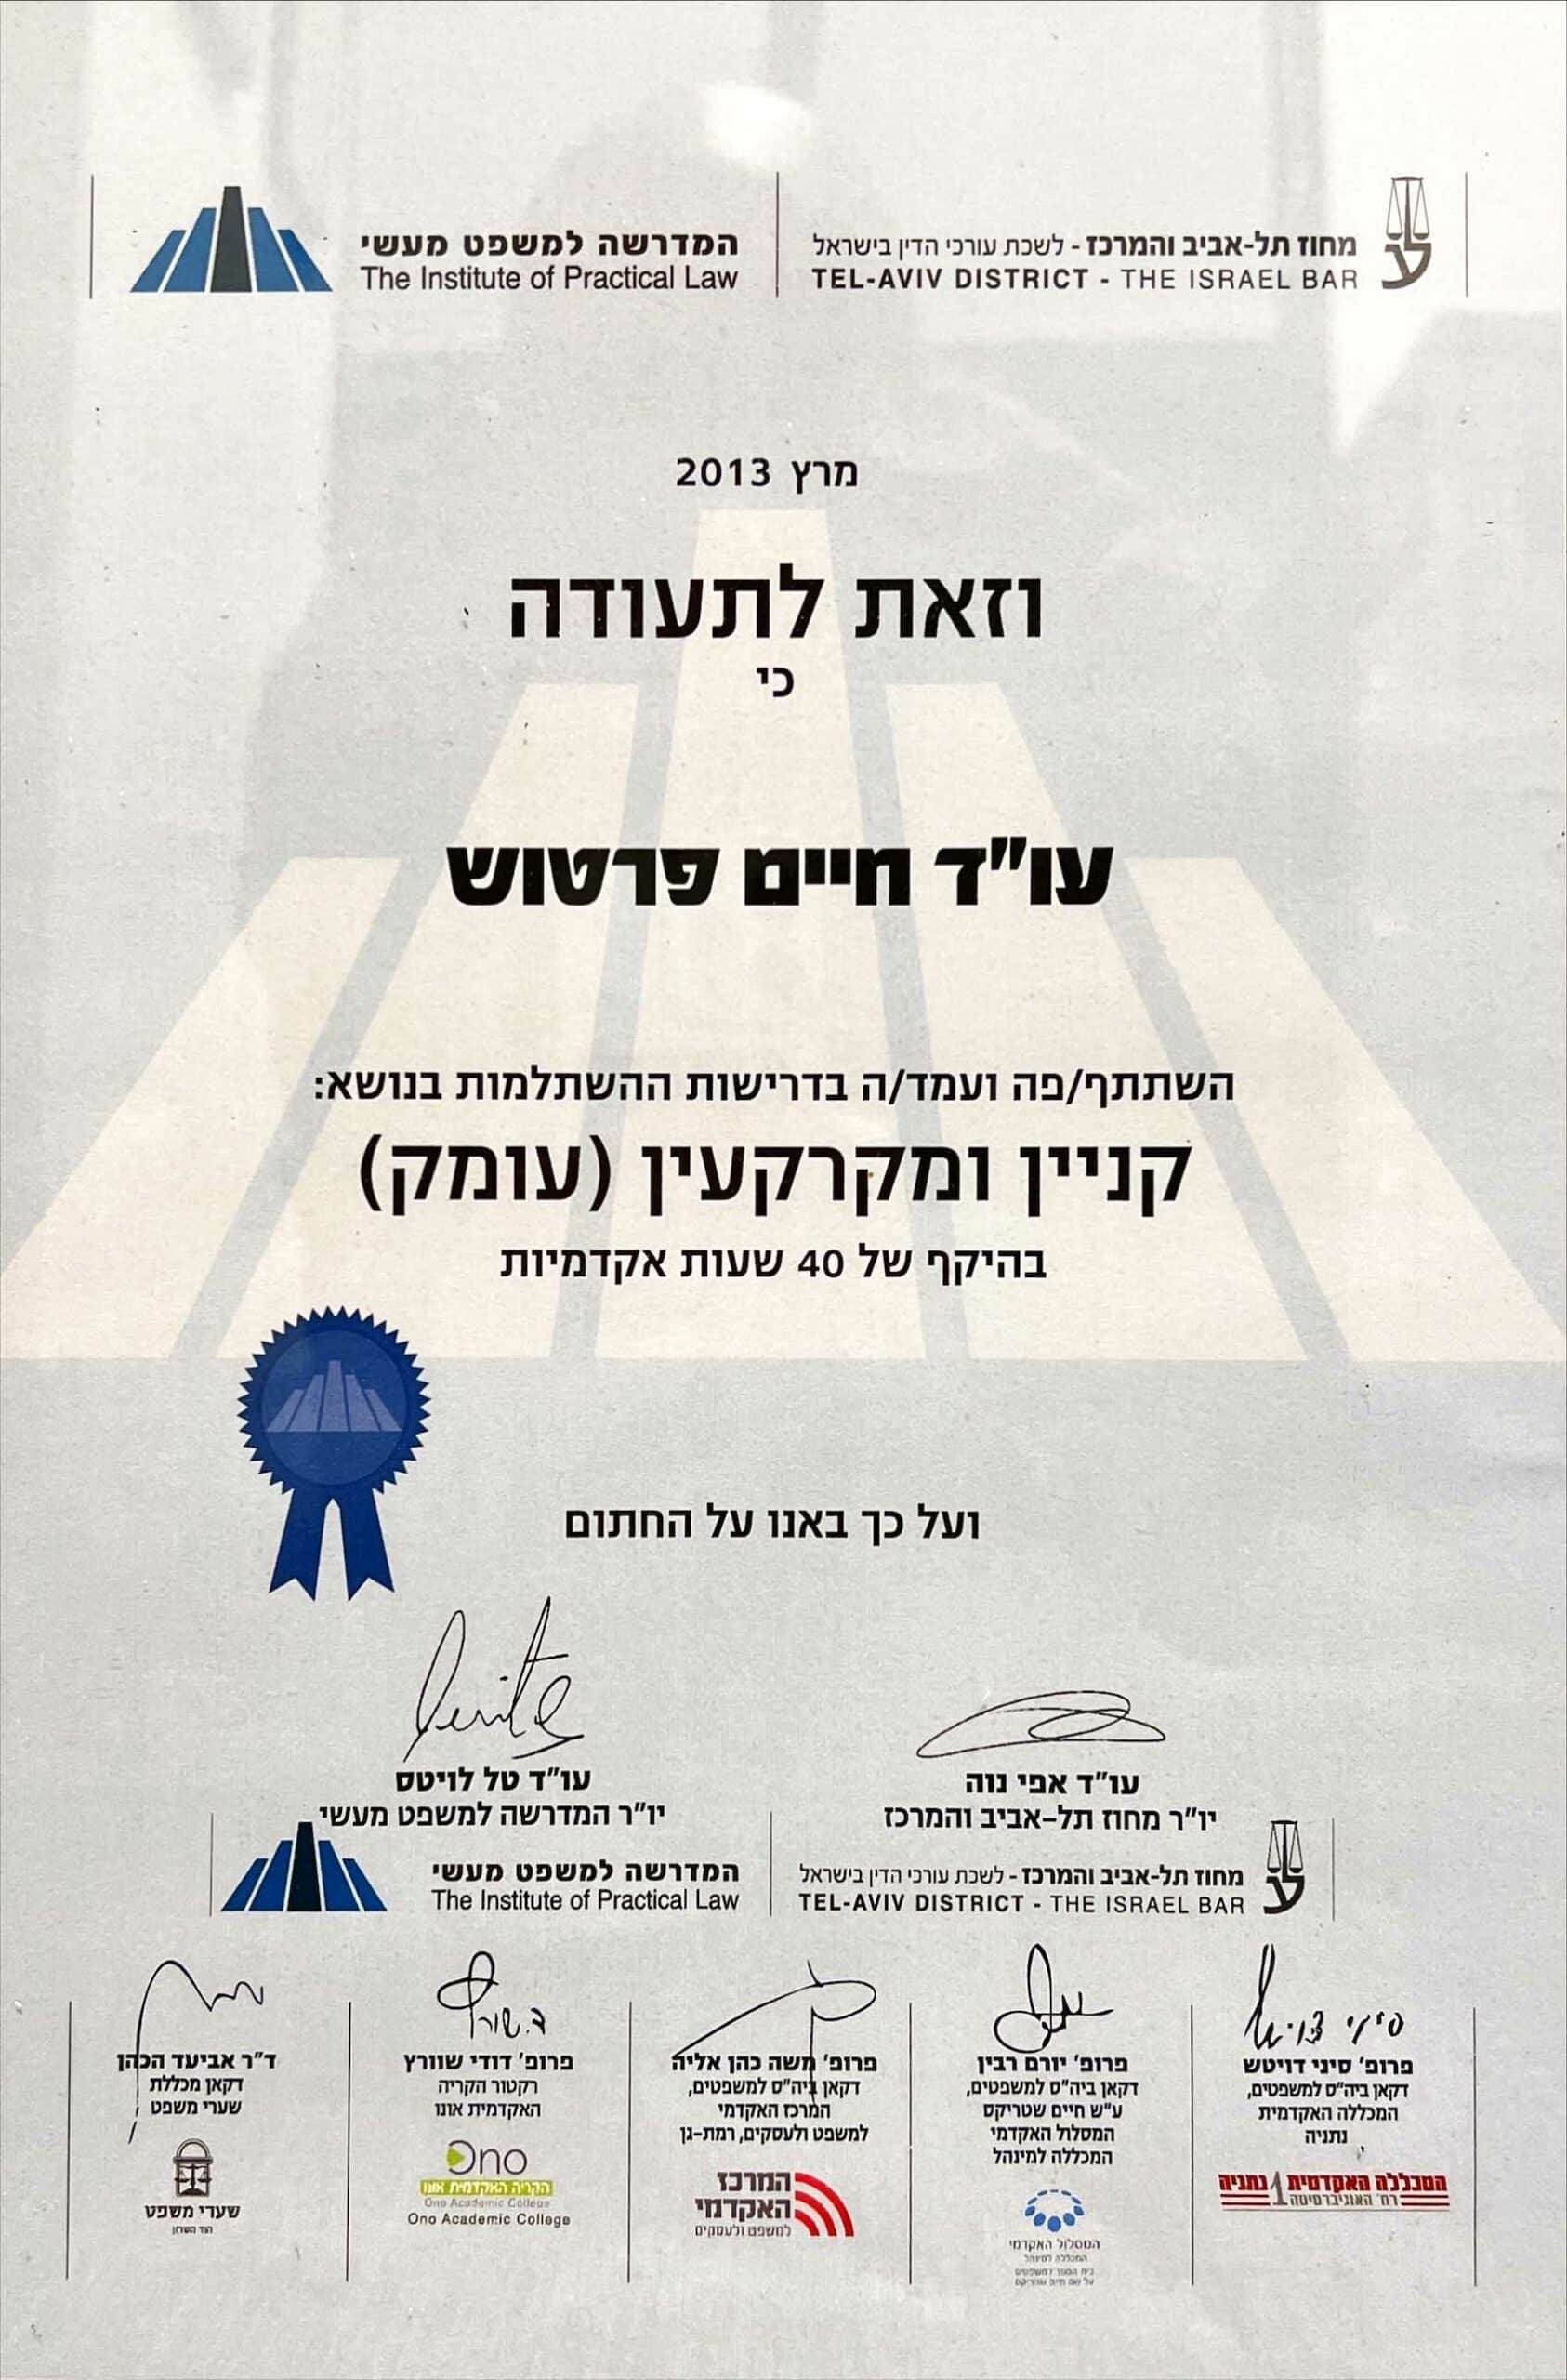

השאירו פרטים ונחזור אליכם
זקוקים לליווי משפטי בעסקת מקרקעין?
פגישת ייעוץ עם עו״ד חיים פרטוש - ראייה כוללת, תכנון מס מקדים וליווי מקצה לקצה.